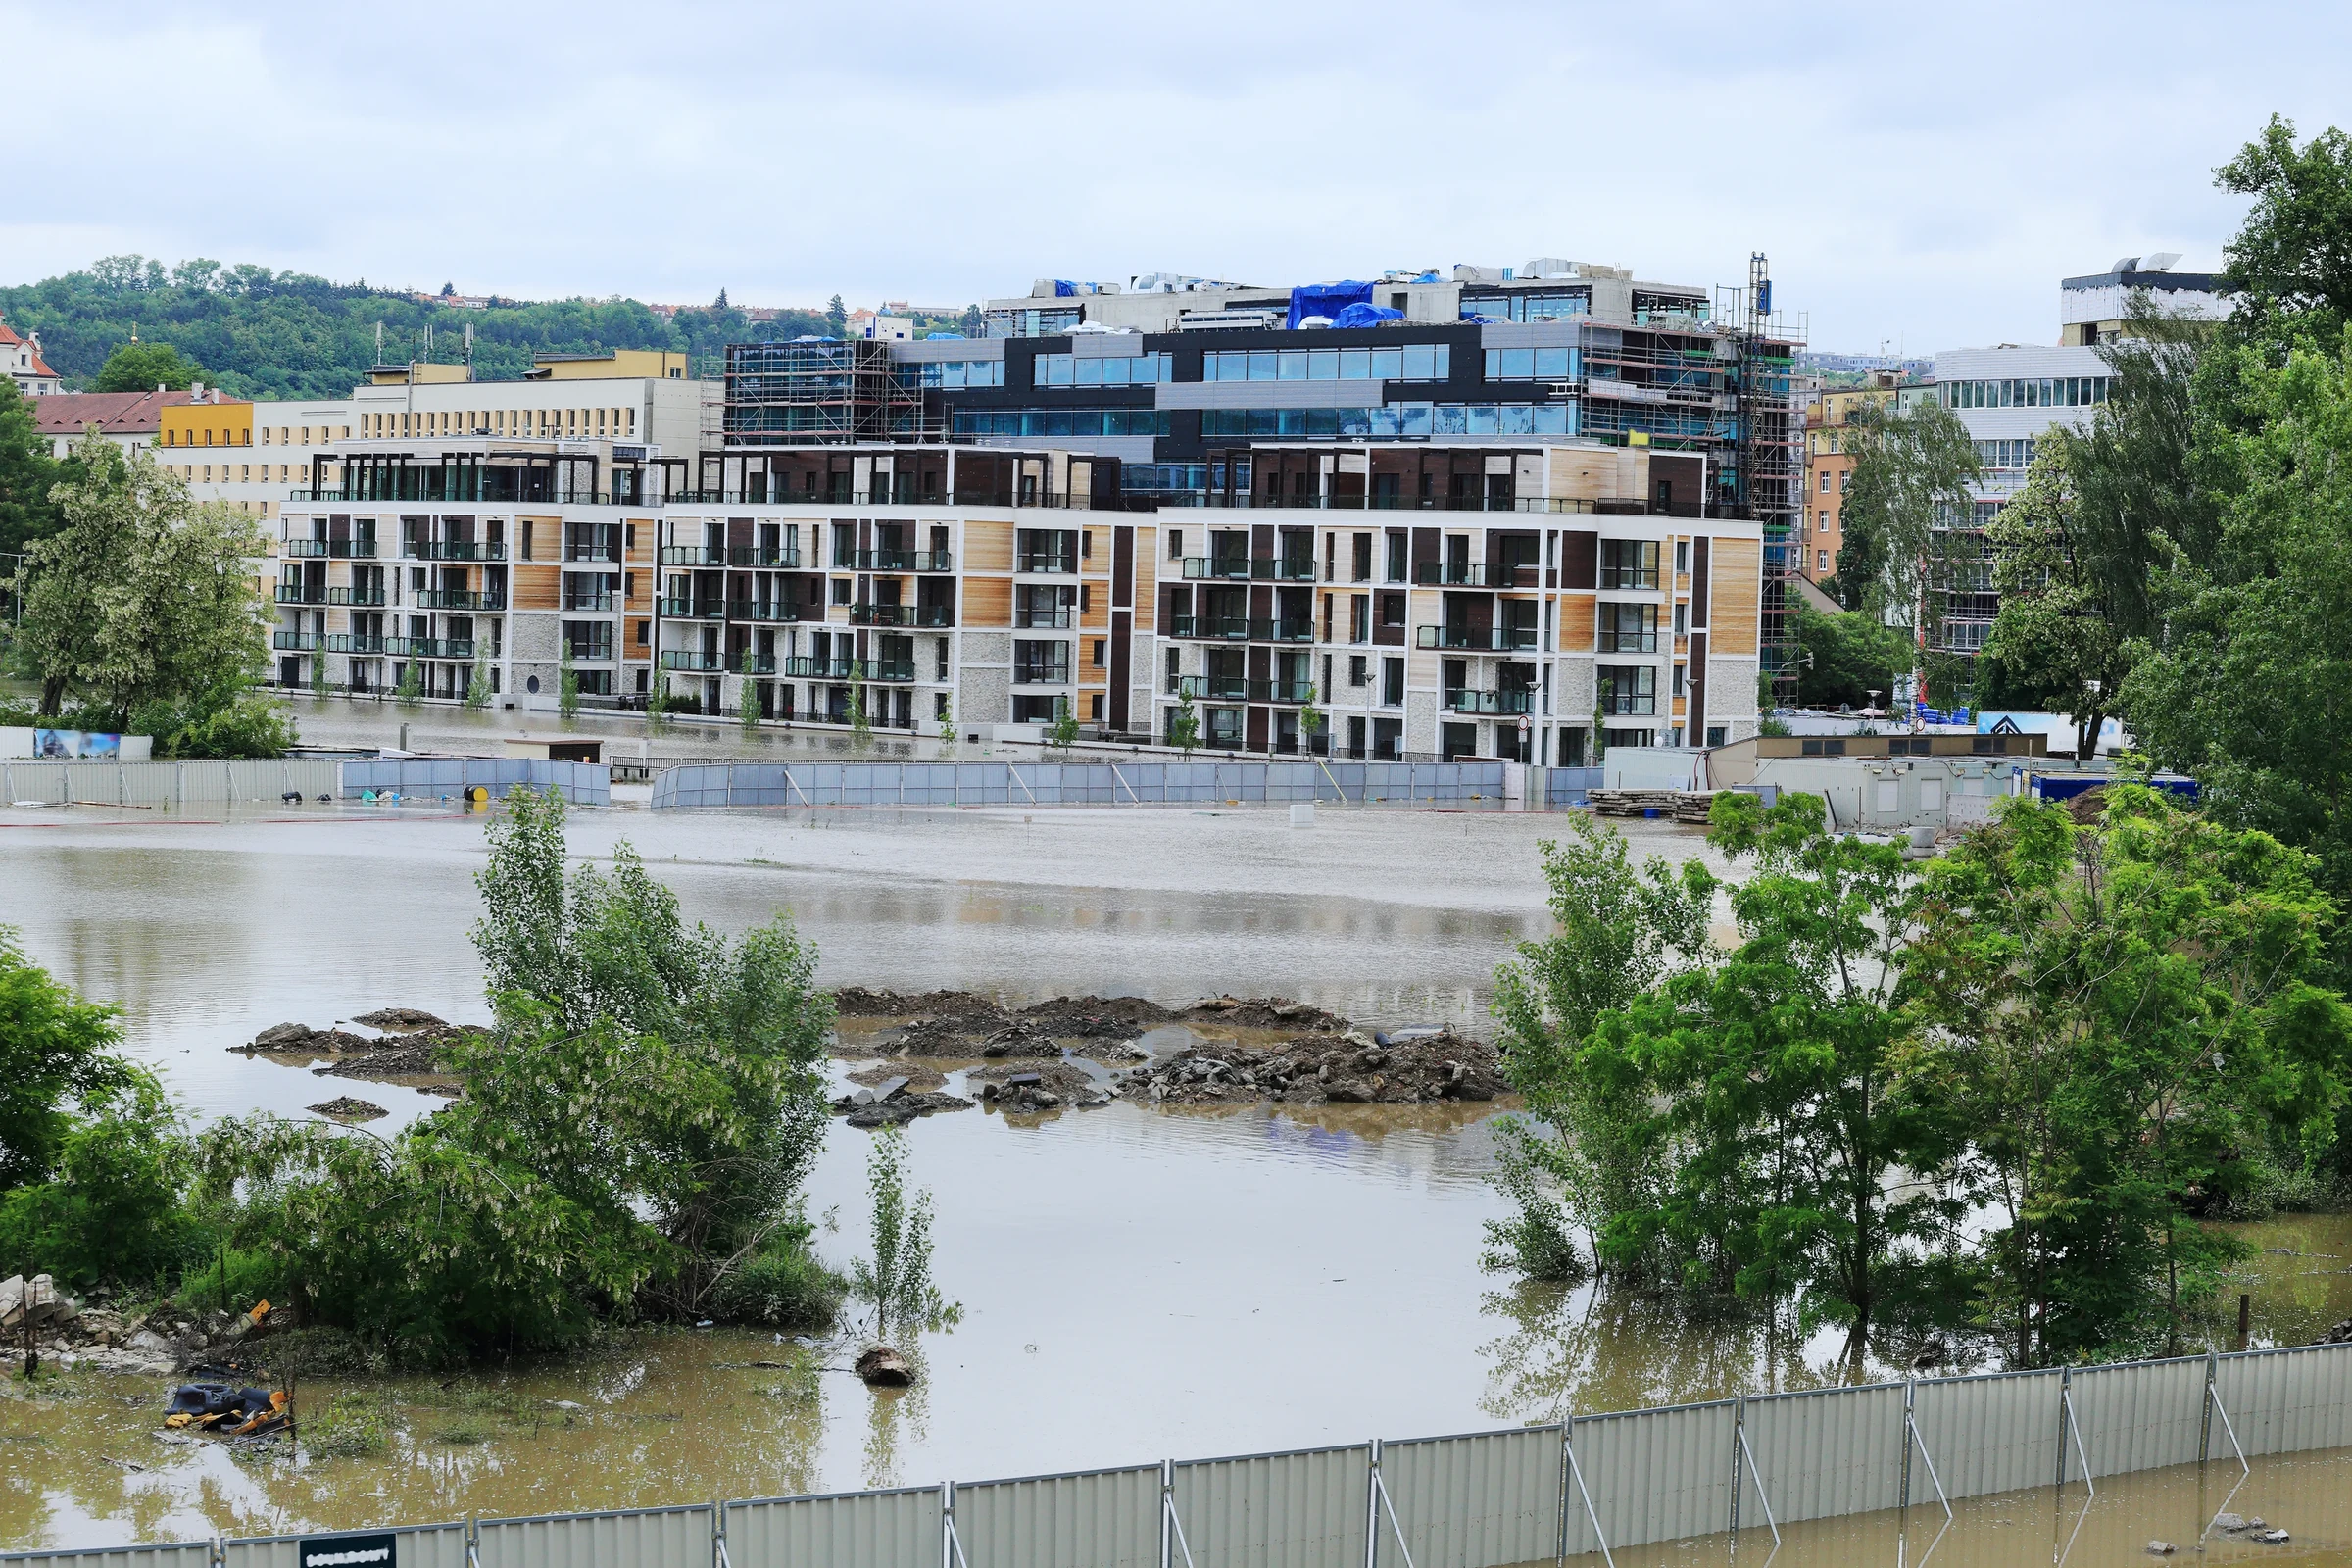
Rom und Bukarest lösen in diesem Vergleich von elf Städten die umfassendsten physischen Risiken aus. In beiden Städten weisen alle fünf untersuchten Risikokategorien ein mittleres oder hohes Risiko auf. Warschau hingegen erzielt die höchste geschätzte Bruttorendite im PFC Property Investor Index bei nur zwei solchen Risiken. Die Erkenntnis ist nicht, dass das Risiko der Rendite folgt. Vielmehr zeigt sich, dass sich physische Risiken auf die Kosten für Investoren in jedem Markt unterschiedlich auswirken.
Eine warme Stadt ist nicht automatisch eine schlechte Investition. Eine Stadt am Fluss ist nicht automatisch unversicherbar. Die entscheidende Frage ist enger gefasst: Welche Risiken erfordern eine eingehendere Prüfung, bevor man sich für das Gebäude entscheidet, die Kosten für die Arbeiten festlegt und auf einen möglichen Fluchtweg vertraut?
Kurz zusammengefasst:
- Rom und Bukarest weisen fünf mittlere oder hohe Gefahrenstufen in den Bereichen Überschwemmungen, Hitze, Wasserknappheit, Waldbrände und Erdbeben auf.
- Athen, Lissabon und Zagreb haben vier. Ihre Gefahrenmischungen sind unterschiedlich.
- Prag, Warschau, Bratislava und Budapest haben jeweils zwei Flaggen, aber nicht dieselben beiden.
- Es gibt kein einfaches Rendite-Risiko-Verhältnis. Warschau weist mit 5,591 TP3T die höchste geschätzte Bruttorendite und zwei Flaggen auf. Rom kommt auf eine geschätzte Bruttorendite von 4,981 TP3T und fünf Flaggen.
- Die städtische Bewertung reicht nicht aus, um ein einzelnes Gebäude zu bewerten. Der Investor benötigt weiterhin die örtliche Gefahrenkarte, ein technisches Gutachten, ein schriftliches Versicherungsangebot und ein realistisches Sanierungsbudget.
Das Ergebnis: Physisches Risiko und Investitionsattraktivität korrelieren nicht direkt miteinander.
Die PFC Immobilieninvestor-Index Die Studie vergleicht elf europäische Wohnimmobilienmärkte anhand einer einheitlichen Methode. Die aktuelle Investitionsanalyse berücksichtigt Kaufkraft, geschätzte Bruttorendite, Anschaffungskosten und Mietmarktbedingungen. Die Komponente „Makroökonomische und physische Resilienz“ kombiniert vier länderspezifische makroökonomische Faktoren mit einer Prognose zu extremer Hitze.
Wir haben einen separaten Bildschirm für physische Gefahren hinzugefügt, der auf der Aktualisierung 2026 des GFDRR der Weltbank basiert. ThinkHazard Wir haben fünf Gefahrenkategorien geprüft: Überschwemmung, extreme Hitze, Wasserknappheit, Waldbrand und Erdbeben. Ein Symbol bedeutet, dass das städtische oder administrative Gebiet als mittel oder hoch eingestuft ist. Bei Überschwemmungen haben wir die höchste verfügbare Einstufung für Fluss-, Starkregen- und Küstenüberschwemmungen verwendet.
Dies führte zu einem uneinheitlichen Ergebnis. Bukarest liegt im aktuellen Investitionsszenario mit 87,70 Punkten an erster Stelle und weist fünf Indikatoren für physische Gefahren auf. Athen folgt mit 81,03 Punkten auf dem dritten Platz und hat vier Indikatoren. Warschau belegt mit 81,04 Punkten den zweiten Platz, weist aber nur zwei Indikatoren auf. Die Daten stützen nicht die Behauptung, dass eine höhere Rendite oder ein stärkeres aktuelles Investitionsszenario automatisch ein höheres physisches Risiko bedeutet.
| City | Aktuelles Investitionskonzept | Geschätzter Bruttoertrag | Resilienzindex | Mittlere oder hohe Gefahrenflaggen |
|---|---|---|---|---|
| Rom | 64.34 | 4.98% | 61.0 | 5 |
| Bucharest | 87.70 | 4.60% | 77.2 | 5 |
| Athen | 81.03 | 4.33% | 46.2 | 4 |
| Lissabon | 56.76 | 4.05% | 58.3 | 4 |
| Zagreb | 68.13 | 3.90% | 82.0 | 4 |
| Sofia | 80.90 | 4.04% | 84.9 | 3 |
| Valencia | 71.66 | 4.85% | 65.5 | 3 |
| Budapest | 78.59 | 4.30% | 64.5 | 2 |
| Bratislava | 69.08 | 3.81% | 78.6 | 2 |
| Prag | 58.10 | 3.33% | 80.5 | 2 |
| Warschau | 81.04 | 5.59% | 79.1 | 2 |
Die Fünf-Gefahren-Matrix
| City | Flut | Hitze | Wasserknappheit | Waldbrand | Erdbeben |
|---|---|---|---|---|---|
| Rom | Hoch | Medium | Hoch | Hoch | Medium |
| Bucharest | Medium | Medium | Medium | Hoch | Medium |
| Athen | Sehr gering oder gar nicht vorhanden | Medium | Hoch | Hoch | Hoch |
| Lissabon | Hoch | Medium | Hoch | Hoch | Sehr niedrig |
| Zagreb | Hoch | Medium | Sehr niedrig | Medium | Medium |
| Sofia | Sehr gering oder gar nicht vorhanden | Medium | Sehr niedrig | Medium | Medium |
| Valencia | Medium | Medium | Niedrig | Hoch | Niedrig |
| Budapest | Hoch | Niedrig | Sehr niedrig | Hoch | Sehr niedrig |
| Bratislava | Hoch | Niedrig | Sehr niedrig | Hoch | Niedrig |
| Prag | Medium | Niedrig | Sehr niedrig | Medium | Keine Gefahr |
| Warschau | Medium | Niedrig | Sehr niedrig | Medium | Keine Gefahr |
Das Muster ist aussagekräftiger als eine einzelne Gesamtzahl. Rom vereint die Indikatoren Überschwemmung, Hitze, Wasserknappheit, Waldbrand und Erdbeben. Bukarest weist dieselbe Bandbreite an fünf Faktoren auf unterschiedlichen Ebenen auf. Athen wird von Hitze, Wasserknappheit, Waldbrand und Erdbeben beeinflusst. Lissabon wird von Überschwemmung, Hitze, Wasserknappheit und Waldbrand beeinflusst.
Budapest verdient eine unvoreingenommene Bewertung. Der Resilienzindex liegt bei 64,5 Punkten und damit unter dem von sieben der elf untersuchten Märkte. Die Bewertung der physischen Resilienz (mittel bis hoch) umfasst zwei Kategorien: Flussüberschwemmungen und Waldbrände. Dies ist ein Filterkriterium und keine Wertung für jede Immobilie in Budapest. Es zeigt auch, warum die Komponente „Makro- und physische Resilienz“ des Index nicht als reines Klimaranking interpretiert werden kann. Vier der fünf Einflussfaktoren sind makroökonomischer Natur.
Auch die Wahl der Abgrenzung ist wichtig. ThinkHazard stuft die Wasserknappheit für das Stadtgebiet von Valencia als niedrig, für die gesamte Region Valencia jedoch als hoch ein. Dies ist kein Datenfehler, sondern ein Hinweis darauf, dass Stadt, Region, Stadtteil und Grundstück unterschiedliche Analyseeinheiten darstellen.
Was die Geschichte zeigt und welche Prognosen für 2050 hinzukommen
Historische Belege: Die Europäische Umweltagentur Schätzungen zufolge verursachten Wetter- und Klimaextreme in der EU zwischen 1980 und 2024 wirtschaftliche Schäden in Höhe von 822 Milliarden Euro. Überschwemmungen machten davon 471.030 Billionen Euro aus. Die durchschnittlichen jährlichen Schäden stiegen von 8,6 Milliarden Euro in den 1980er Jahren auf 44,9 Milliarden Euro im Zeitraum 2020–2024. Weniger als 201.030 Billionen Euro der Gesamtsumme waren privat versichert.
Die Zahlen beweisen nicht, dass eine bestimmte Stadt oder ein bestimmtes Gebäude einen Schaden erleiden wird. Sie zeigen vielmehr, warum eine Versicherung nicht als automatische Übertragung jedes physischen Risikos betrachtet werden kann.
Jüngste Klimadaten: der Kopernikus Europäischer Klimazustand 2024 Sie stellten fest, dass 2024 das wärmste Jahr in Europa seit Beginn der Aufzeichnungen war und verglichen die Hitzestresstage mit dem Referenzzeitraum von 1991 bis 2020.
Zukunftsprognose: der Gemeinsamen Forschungsstelle PESETA V Die Studie bewertet die regionalen Auswirkungen um das Jahr 2050 unter einem Szenario der globalen Erwärmung um 2 °C. Sie umfasst Fluss- und Küstenüberschwemmungen, Dürre, Kühlbedarf, Verkehrsschäden, Waldbrandgefährdung und hitzebedingte Sterblichkeit. JRC-Wärmebewertung Die Studie kommt zu dem Schluss, dass bis 2050 Hitzestress-Hotspots vor allem in Südspanien, Italien und Griechenland zu erwarten sind, während auch Osteuropa mit einer verstärkten Erwärmung konfrontiert sein wird.
Die Climate-ADAPT-Überprüfung von 571 europäische Städte Die Prognosen deuten auf mehr Hitzewellentage in allen Städten hin. Städte im Süden verzeichnen den größten Anstieg an Hitzewellentagen, während Städte in Mitteleuropa mitunter die stärksten Temperaturanstiege während Hitzewellen erleben. Im Extremfall steigt in den meisten Städten sowohl das Risiko von Dürre als auch von Flussüberschwemmungen.
Diese Prognosen beschreiben zukünftige regionale und städtische Entwicklungen. Sie sind unabhängig vom Fünfjahreswert des Index. Sie sollten nicht als Vorhersage für den Preis oder den Zustand eines einzelnen Hauses interpretiert werden.
Wie die Gefahr den Investor erreicht
| Gefahr | Möglicher Investorenkanal | Vor dem Kauf zu beschaffende Nachweise |
|---|---|---|
| Hitze | Höhere Investitionen in die Kühlung, höherer Energieverbrauch, Unannehmlichkeiten für Mieter, geringere Nachfrage nach exponierten Dachgeschossen | Ausrichtung, Beschattung, Wärmedämmung, Kühlleistung, Sommerkosten und Energieausweis |
| Flut | Versicherungsausschlüsse, beschädigte Keller und Technikräume, Zugangsbehinderungen, Bewertungs- und Kreditvergabeprobleme | Offizieller Lageplan, Geschosshöhe, Entwässerungsverlauf, frühere Schadensfälle und ein objektbezogenes Versicherungsangebot |
| Wasserknappheit und Dürre | Wasserbeschränkungen, Kosten für die Landschaftsgestaltung, Bodenbewegungen und erhöhte Waldbrandgefährdung | Örtlicher Wasserplan, Bodeninformationen, Rissgeschichte, Vegetation und Fundamentuntersuchung |
| Waldbrand | Direkte Schäden, Rauch, Evakuierung, Versicherungsprämien und geringeres Käufervertrauen am Stadtrand | Waldgrenzkarte, Zufahrtsweg, Vegetationsmanagement, Fassaden- und Dachmaterialien |
| Erdbeben | Strukturelle Schäden, Sanierungskosten, Haftung für Gemeinschaftsflächen, Versicherungs- und Hypothekenbedingungen | Baujahr, Tragwerk, Sanierungsdokumentation, Rücklagen der Eigentümergemeinschaft und Erdbebenkarte |
Die finanzielle Entwicklung verläuft selten dramatisch am ersten Tag. Sie kann mit einer höheren Prämie, dem Ausschluss von Risiken, einer Klimaanlage, einem Kellerschutz oder einer Einzahlung in den Reservefonds beginnen. Später kann sie sich auf Leerstand, Miete, Refinanzierung und die Anzahl der Käufer auswirken, die bereit sind, dasselbe Risiko zu tragen.
Unsere Anleitung Die versteckten Kosten beim Kauf von Immobilien in Europa erklärt, warum diese Posten in das Beschaffungsbudget gehören. Leitfaden: Barzahlung oder Hypothek zeigt, warum die Anforderungen des Kreditgebers das Ergebnis verändern können, selbst wenn sich der Immobilienpreis nicht ändert.
Ein Klimarisikotest aus vier Dokumenten
Verwenden Sie keine allgemeine Checkliste. Beginnen Sie mit den beiden wichtigsten Gefahrenindikatoren der Stadt und sammeln Sie vier Dokumente, die sich auf das jeweilige Objekt beziehen:
- Auszug aus der lokalen Gefahrenkarte Anzeige des Grundstücks oder der kleinsten verfügbaren Fläche.
- Ein objektbezogenes Versicherungsangebot Ausschlüsse für Überschwemmungen, Waldbrände, Bodensenkungen, Erdbeben und Wasserschäden sind aufgeführt.
- Ein kostenpflichtiger Anpassungsartikel mit dem Grundstück verbundene Maßnahmen wie Kühlung, Beschattung, Entwässerung, Hochwasserschutz oder bauliche Arbeiten.
- Eine Ausgangskontrolle von einem lokalen Kreditgeber, Gutachter oder aus einem vergleichbaren Verkauf, aus dem hervorgeht, ob das Risiko die Finanzierung oder die Wiederverkaufsliquidität beeinträchtigt.
Wenn die Stadt im Rahmen der Risikobewertung „Hoch“ anzeigt, die Flurkarte, das Gebäudegutachten und die Versicherungsbedingungen aber keine Auffälligkeiten zeigen, kann das Objekt dennoch geeignet sein. Zeigt die Stadt hingegen „Niedrig“ an, obwohl sich der Keller in einem lokalen Überschwemmungsgebiet befindet, bietet die städtische Risikobewertung keinen Schutz.
Die PFC-Ansicht
Die wichtigste Erkenntnis ist nicht eine Rangliste sicherer und unsicherer Städte. Es ist das Fehlen einer einfachen Lösung.
Rom und Bukarest benötigen eine umfassende Risikoanalyse (fünf Gefahren). Auch Athen und Lissabon erfordern eine gründliche Due-Diligence-Prüfung. Warschau zeigt, dass eine höhere geschätzte Rendite nicht automatisch mit mehr physischen Risiken einhergeht. Zagreb verdeutlicht, dass ein hoher Resilienzindex trotz mehrerer physischer Risiken bestehen kann, da der Großteil dieser Komponente makroökonomischer Natur ist.
Verwenden Sie die PFC Immobilieninvestor-Index um Märkte zu vergleichen. Lesen Sie die PFC-Methodik Um die Bewertung zu verstehen, ersetzen Sie dann die stadtweite Ansicht durch lokale Daten, bevor Sie den Preis des Gebäudes festlegen.
Laden Sie den PFC Property Investor Index 2026Q3 Private Investor Briefing herunter.
Dieser Artikel bietet allgemeine Informationen und stellt keine persönliche Anlage-, Ingenieur-, Versicherungs-, Rechts- oder Steuerberatung dar. Gefahrenklassifizierungen dienen als Screening-Indikatoren für ein städtisches oder administratives Gebiet. Sie geben keine Schadenswahrscheinlichkeit für ein bestimmtes Gebäude an.